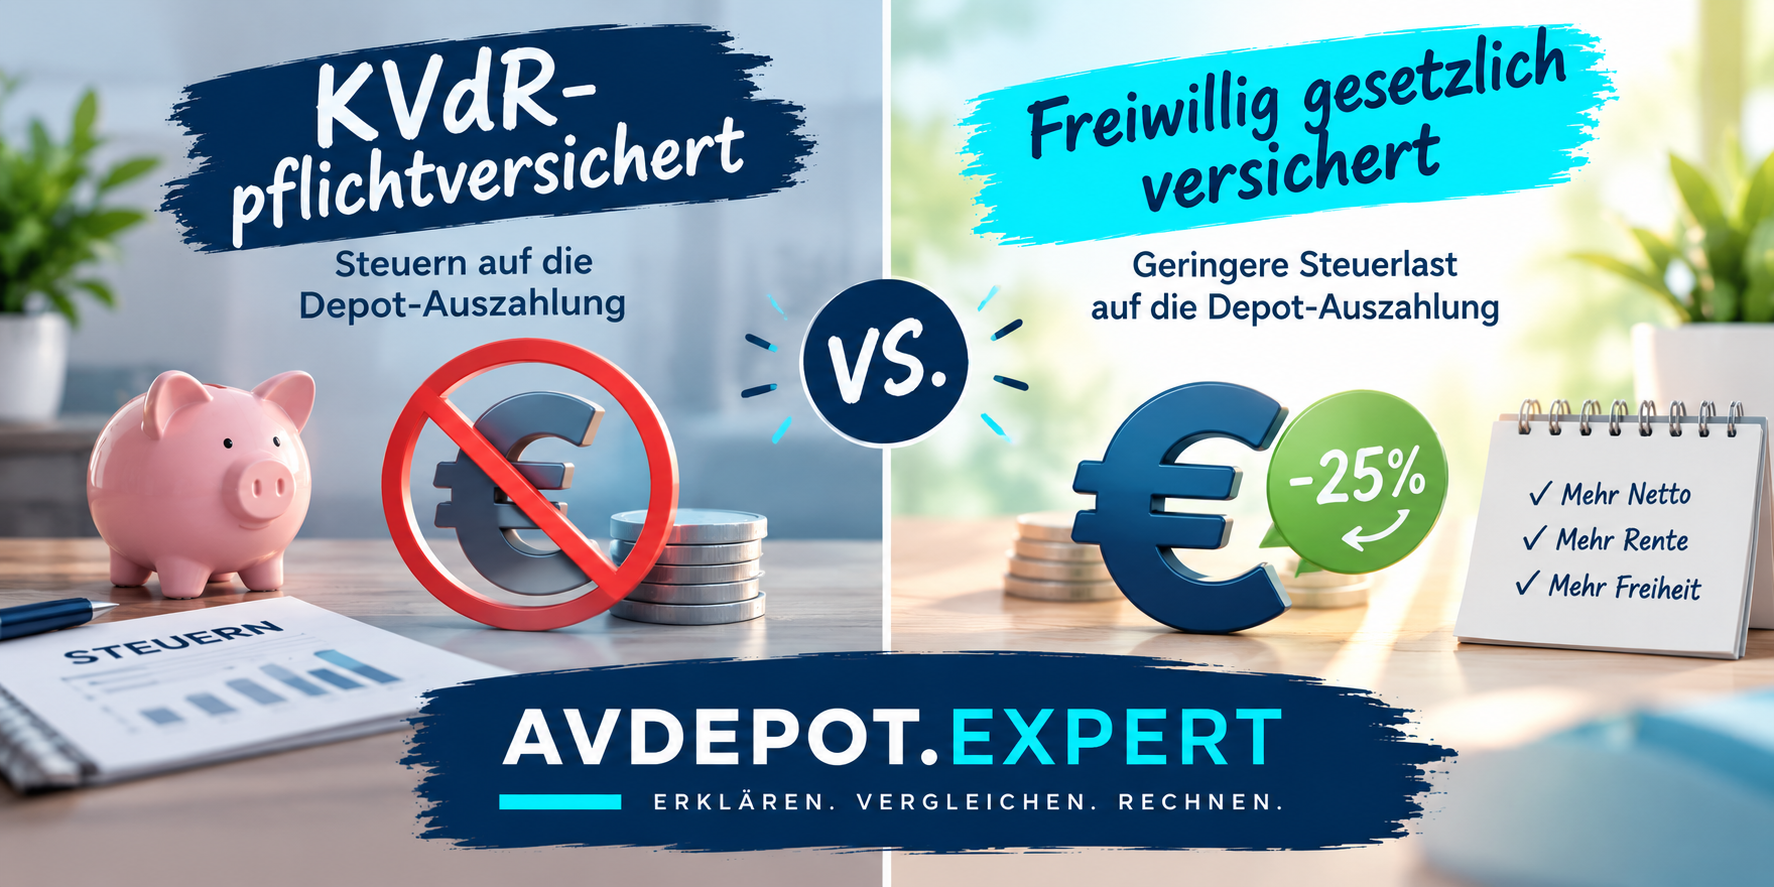
Ausgangspunkt ist die Krankenversicherung der Rentner, kurz KVdR. Wer dort pflichtversichert ist, zahlt Beiträge nur auf bestimmte, gesetzlich abschließend aufgezählte Einkommensarten – die sogenannten Versorgungsbezüge nach § 229 SGB V. Auszahlungen aus privaten, zertifizierten Altersvorsorgeverträgen wie dem Altersvorsorgedepot gehören nach geltendem Recht nicht dazu. Für diese Gruppe bleibt die Depot-Auszahlung damit beitragsfrei, unabhängig davon, ob sie als Leibrente oder als Auszahlungsplan fließt.
Anders sieht es für freiwillig gesetzlich Versicherte aus. Bei ihnen bemisst sich der Krankenkassenbeitrag nach § 240 SGB V an der gesamten wirtschaftlichen Leistungsfähigkeit – und dazu zählt auch die Auszahlung aus dem Altersvorsorgedepot, in voller Höhe. Nach gängiger Faustregel kann das ein gutes Fünftel der Auszahlung an Beiträgen kosten. Für privat Krankenversicherte spielt die Herkunft des Einkommens dagegen keine Rolle, da sich ihre Prämie unabhängig vom Einkommen berechnet.
Diese Einordnung gilt unabhängig davon, ob die Auszahlung als Selbstständiger mit Einkünften nach § 15 EStG (Gewerbebetrieb) oder nach § 18 EStG (selbstständige Arbeit, etwa als Freiberufler) zufließt. Entscheidend ist nicht die Einkunftsart, sondern der Krankenversicherungsstatus im Ruhestand.
Neben der Krankenversicherung bleibt die steuerliche Behandlung der Auszahlungsphase relevant. Der geförderte Teil des Altersvorsorgedepots – Eigenbeiträge bis 1.800 Euro im Jahr, dazu Zulagen und Erträge – wird bei Auszahlung vollständig mit dem persönlichen Steuersatz belastet, gleich ob als Leibrente oder als Rate aus dem Auszahlungsplan. Beim ungeförderten Teil unterscheidet sich die Besteuerung nach der gewählten Auszahlungsform: Leibrenten folgen der Ertragsanteilsbesteuerung, während beim Auszahlungsplan der Unterschiedsbetrag zwischen ausgezahltem Kapital und eingezahlten Beiträgen besteuert wird. Wer mindestens zwölf Jahre in den Vertrag eingezahlt und das 62. Lebensjahr vollendet hat, muss davon nur die Hälfte versteuern – allerdings weiterhin mit dem vollen persönlichen Steuersatz. Zusätzlich lässt sich zu Rentenbeginn ein Teilkapital von bis zu 30 Prozent auf einmal entnehmen.
Offen ist nach aktuellem Stand, ob eine künftige Verwaltungsanweisung der Finanzverwaltung oder der Krankenkassen die beitragsrechtliche Einordnung des Altersvorsorgedepots ausdrücklich und verträgerübergreifend bestätigt. avdepot.expert beobachtet diese Entwicklung und aktualisiert die Einordnung, sobald eine amtliche Klarstellung vorliegt.
Die vollständige Analyse mit allen Berechnungsgrundlagen ist bei avdepot.expert veröffentlicht: