Die Hausbank der Zukunft ist eine lernende Qualitätsorganisation
Warum künstliche Intelligenz, Digitalisierung und persönliche Beratung nur dann zu nachhaltigen Wettbewerbsvorteilen werden, wenn Regionalbanken ihre Leistungen als zusammenhängendes Qualitätssystem verstehen und was die zehn Thesen des Grundlagenwerks für die strategische Ausrichtung der kommenden Jahre bedeuten.
Von Kai Fürderer, Mitglied der Geschäftsleitung der Gesellschaft für Qualitätsprüfung mbH
Wie wird sich die Hausbank in den kommenden Jahren verändern? Welche Rolle spielen künstliche Intelligenz, digitale Geschäftsmodelle und persönliche Beratung? Und was müssen Regionalbanken heute tun, um auch morgen für ihre Kunden relevant zu bleiben? Diese Fragen beschäftigen die Finanzbranche seit geraumer Zeit. Dabei richtet sich die Aufmerksamkeit häufig auf einzelne technologische Entwicklungen: leistungsfähigere Banking-Apps, automatisierte Prozesse, KI-gestützte Beratungsangebote oder neue digitale Plattformen.
Zweifellos werden diese Technologien die Leistungsfähigkeit von Banken verändern. Doch die entscheidende Frage lautet nicht, welche Technologien künftig zur Verfügung stehen. Viel wichtiger ist, wie Regionalbanken diese Möglichkeiten nutzen, um die Qualität ihrer Leistungen aus Kundensicht nachhaltig zu verbessern. Denn eine moderne App garantiert noch keine hochwertige Beratung. Ein KI-gestützter Chat schafft nicht automatisch mehr Vertrauen. Und eine hohe digitale Reichweite führt nicht zwangsläufig zu einer langfristigen Kundenbeziehung. Erst das Zusammenspiel unterschiedlicher Leistungen entscheidet darüber, wie überzeugend eine Bank tatsächlich wahrgenommen wird.
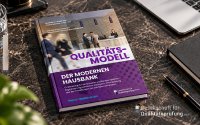
Genau diesen Zusammenhang beschreibt das Grundlagenwerk „Qualitätsmodell der modernen Hausbank – Erweiterte Ausgabe 2027“ der Gesellschaft für Qualitätsprüfung. In zehn Kapiteln werden zentrale Entwicklungen der Finanzbranche analysiert und zu einem übergreifenden Qualitätsmodell zusammengeführt.
Die wesentliche Erkenntnis lautet: Die Bank der Zukunft ist nicht einfach digitaler. Sie muss verständlicher, persönlicher, verantwortungsvoller und konsequenter am Menschen orientiert sein.
These 10: Die Zukunft der Hausbank ist hybrid und lernend
Die Digitalisierung hat das Banking in den vergangenen Jahren grundlegend verändert. Standardisierte Finanzgeschäfte können heute weitgehend digital erledigt werden. Informationen über Finanzprodukte sind jederzeit verfügbar. Digitale Anwendungen unterstützen die persönliche Finanzplanung, und künstliche Intelligenz eröffnet neue Möglichkeiten der Informationsverarbeitung. Diese Entwicklung wird sich weiter fortsetzen. Dennoch bleiben die grundlegenden Bedürfnisse der Verbraucher bemerkenswert stabil. Menschen möchten ihre finanziellen Ziele erreichen, Risiken verstehen, langfristige Sicherheit schaffen und bei wichtigen Entscheidungen verantwortungsvoll handeln. Dafür benötigen sie nicht zwangsläufig immer mehr digitale Funktionen. Sie benötigen vor allem Lösungen, die zu ihrer persönlichen Situation passen. Genau hier liegt die Zukunftschance der modernen Hausbank.
Sie muss technologische Leistungsfähigkeit mit persönlicher Beratung verbinden und ihre Angebote konsequent an den tatsächlichen Bedürfnissen der Kunden ausrichten. Daraus ergibt sich ein hybrides Modell, in dem digitale und persönliche Leistungen keine Gegensätze darstellen. Standardisierte Prozesse können automatisiert werden. Digitale Systeme können Informationen strukturieren und Berechnungen unterstützen. Persönliche Berater können sich stärker auf komplexe Fragestellungen, individuelle Zielkonflikte und langfristige Entscheidungen konzentrieren. Die besondere Herausforderung liegt darin, diese Leistungen zu einer zusammenhängenden Kundenreise zu verbinden.
Die erfolgreiche Hausbank der Zukunft wird nicht diejenige sein, die möglichst viel automatisiert. Entscheidend ist, ob sie Technologie dort einsetzt, wo daraus für ihre Kunden ein erkennbarer Qualitätsgewinn entsteht.
Künstliche Intelligenz verändert die Rolle von Kunden und Beratern
Künstliche Intelligenz wird zu einem wichtigen Bestandteil des zukünftigen Bankings. Bereits heute nutzen Verbraucher KI-gestützte Anwendungen, um sich über Finanzthemen zu informieren, unterschiedliche Angebote zu vergleichen und mögliche Handlungsalternativen zu verstehen. Damit verändert sich auch die Ausgangssituation persönlicher Beratungsgespräche. Kunden kommen zunehmend mit konkreten Fragen, eigenen Recherchen und möglicherweise bereits erarbeiteten Lösungsvorschlägen in die Bank. Für Berater entsteht daraus eine neue Herausforderung. Es genügt immer seltener, allgemeines Produktwissen zu vermitteln oder standardisierte Informationen zu wiederholen. Der besondere Mehrwert entsteht durch die individuelle Einordnung.
Welche der recherchierten Möglichkeiten passt tatsächlich zur persönlichen Lebenssituation? Welche Annahmen sind realistisch? Welche Risiken müssen berücksichtigt werden? Und wie beeinflusst eine bestimmte Entscheidung andere finanzielle Ziele?
Gleichzeitig kann künstliche Intelligenz auch innerhalb der Banken einen wichtigen Beitrag leisten. Sie kann Mitarbeiter bei der Vorbereitung von Beratungsgesprächen unterstützen, Informationen strukturieren, Dokumentationsaufgaben erleichtern oder unterschiedliche Szenarien berechnen. Solche Anwendungen können Arbeitsprozesse effizienter gestalten und Freiräume für hochwertige persönliche Beratung schaffen.
Allerdings dürfen sie nicht dazu führen, dass fachliche Verantwortung oder die kritische Prüfung von Ergebnissen vernachlässigt werden. Gerade bei finanziellen Entscheidungen müssen Datenqualität, Transparenz und menschliche Kontrollmöglichkeiten gewährleistet bleiben. Die eigentliche Zukunftsfrage lautet deshalb nicht, ob künstliche Intelligenz den Bankberater ersetzt.
Sie lautet vielmehr: Wie müssen Banken Technologie und menschliche Kompetenz miteinander verbinden, damit daraus eine bessere Beratungsleistung entsteht?
Die Kundenreise wird zum entscheidenden Qualitätsmaßstab
Die bisherigen Beiträge unserer Fachserie haben gezeigt, wie unterschiedlich die Anforderungen an eine moderne Hausbank geworden sind. Die digitale Auffindbarkeit entscheidet zunehmend darüber, ob potenzielle Kunden ein Institut überhaupt wahrnehmen. Verständliche Finanzinformationen schaffen Orientierung und helfen Verbrauchern, ihre Fragen zu strukturieren.
Einfache Kontaktmöglichkeiten ermöglichen den Übergang zur persönlichen Beratung. Qualifizierte Berater unterstützen anschließend bei der Analyse individueller Ziele und der Entwicklung tragfähiger Entscheidungen. Und erst eine langfristig verlässliche Begleitung macht aus einer einzelnen Transaktion eine dauerhafte Kundenbeziehung. Diese Leistungen gehören zusammen. Deshalb beschreibt das Grundlagenwerk ein fünfstufiges Qualitätsmodell:
1. Sichtbarkeit
Wird die Bank dort gefunden, wo konkrete Finanzfragen entstehen?
2. Orientierung
Hilft sie Verbrauchern, finanzielle Zusammenhänge zu verstehen und geeignete nächste Schritte zu erkennen?
3. Zugang
Sind digitale und persönliche Kontaktwege einfach, zuverlässig und aufeinander abgestimmt?
4. Entscheidung
Wird die individuelle Lebenssituation verstanden und in nachvollziehbare Empfehlungen übersetzt?
5. Begleitung
Bleibt die Bank auch nach einer finanziellen Entscheidung langfristig relevant und verlässlich?
Die besondere Bedeutung dieses Modells liegt in der Verbindung der einzelnen Ebenen. Denn die Qualität einer Bank entsteht nicht durch einen einzelnen Bestwert. Ein hervorragendes Beratungsgespräch kann seine Wirkung nur entfalten, wenn Kunden die Bank zuvor finden und unkompliziert erreichen können. Umgekehrt verliert eine überzeugende digitale Kommunikation an Wert, wenn anschließend keine qualifizierte Beratung erfolgt. Und selbst eine sehr gute Empfehlung bleibt unvollständig, wenn die langfristige Begleitung ausbleibt. Die moderne Hausbank muss deshalb nicht nur einzelne Leistungen verbessern. Sie muss die Übergänge zwischen diesen Leistungen beherrschen.
Regionalität und digitale Leistungsfähigkeit sind kein Gegensatz
Für Regionalbanken besitzt dieser Perspektivwechsel eine besondere strategische Bedeutung. Ihre traditionellen Stärken liegen häufig in der regionalen Verwurzelung, der persönlichen Kundenkenntnis und langfristigen Geschäftsbeziehungen. Gleichzeitig stehen sie im Wettbewerb mit spezialisierten digitalen Anbietern, deren Prozesse häufig besonders einfach und schnell funktionieren.
Daraus entsteht jedoch nicht zwangsläufig die Notwendigkeit, sämtliche digitalen Leistungen selbst zu entwickeln oder auf jedem technologischen Gebiet eine führende Position einzunehmen. Entscheidend ist vielmehr, die grundlegenden digitalen Anforderungen zuverlässig zu erfüllen und die eigenen besonderen Stärken dort sichtbar zu machen, wo Verbraucher nach Unterstützung suchen. Ein Institut mit hervorragender Altersvorsorgeberatung sollte diese Kompetenz nicht ausschließlich im persönlichen Gespräch vermitteln. Es sollte bereits digital verständliche Informationen bereitstellen, relevante Fragen beantworten und einen einfachen Zugang zur qualifizierten Beratung ermöglichen. Ähnliches gilt für die Baufinanzierung, den Vermögensaufbau oder die finanzielle Absicherung. Die Verbindung von regionaler Beratungskompetenz und digitaler Sichtbarkeit kann damit zu einem wichtigen Wettbewerbsfaktor werden.
Gerade die regionale Ausrichtung des Young Finance Award und des Bankentests „NextGen Bank 2027“ zeigt, wie digitale Leistungen innerhalb konkreter lokaler Märkte vergleichbar gemacht werden können. Dabei geht es nicht ausschließlich um bundesweite Markenbekanntheit oder Reichweite. Für Verbraucher ist vielmehr relevant, welche Bank in ihrem persönlichen Umfeld überzeugende digitale Leistungen und geeignete weiterführende Angebote bereitstellt.
Regionalbanken müssen nicht überall die größte Reichweite besitzen. Sie müssen in ihrem Markt durch eine überzeugende Verbindung digitaler und persönlicher Qualität relevant bleiben.
Finanzbildung wird zur Infrastruktur der Kundenbeziehung
Eine weitere zentrale Erkenntnis der Fachserie betrifft die wachsende Bedeutung finanzieller Bildung. Verbraucher können heute auf zahlreiche Informationsquellen zugreifen. Doch die Verfügbarkeit von Wissen führt nicht automatisch zu besseren finanziellen Entscheidungen. Gerade bei komplexen Themen wie Altersvorsorge, Vermögensaufbau oder Baufinanzierung benötigen Menschen eine verständliche Einordnung. Für Regionalbanken eröffnet sich daraus die Möglichkeit, Finanzbildung als festen Bestandteil ihrer Kundenstrategie zu entwickeln. Ein hochwertiger Fachbeitrag kann eine konkrete Frage beantworten. Ein digitaler Finanzcheck kann helfen, die persönliche Ausgangssituation zu strukturieren. Ein Chat kann erste Unklarheiten beseitigen. Und ein qualifizierter Berater kann anschließend aus den gewonnenen Erkenntnissen eine individuelle Finanzstrategie entwickeln.
Damit entsteht eine zusammenhängende Kundenreise, die bereits vor der eigentlichen Beratung beginnt. Der Financial Education Measurement Index (FEMI) der Gesellschaft für Qualitätsprüfung betrachtet die Qualität solcher digitalen Finanzbildungsangebote systematisch. Die Ergebnisse machen deutlich, dass einzelne Informationsbeiträge oder Social-Media-Aktivitäten noch keine umfassende Finanzbildungsstrategie darstellen. Entscheidend sind Auffindbarkeit, fachliche Qualität, Didaktik, Zielgruppenorientierung und die sinnvolle Verbindung unterschiedlicher Angebote. Finanzbildung wird damit zu einem wichtigen Bestandteil der modernen Hausbank. Nicht, weil sie persönliche Beratung ersetzen soll. Sondern weil sie Menschen befähigt, bessere Fragen zu stellen, Informationen kritisch einzuordnen und individuelle Empfehlungen besser nachzuvollziehen.
Altersvorsorge zeigt, warum Qualität langfristig gedacht werden muss
Besonders deutlich wird die Bedeutung einer zusammenhängenden Kundenbeziehung bei der Altersvorsorge. Kaum eine finanzielle Entscheidung besitzt einen vergleichbar langen Zeithorizont. Die persönliche Einkommenssituation, bestehende Vermögenswerte, gesetzliche und betriebliche Ansprüche sowie individuelle Lebensziele müssen miteinander verbunden werden. Hinzu kommen Veränderungen, die sich über viele Jahre ergeben können. Eine gute Vorsorgestrategie beginnt deshalb nicht mit der Auswahl eines einzelnen Produkts.
Sie benötigt eine ganzheitliche Analyse der persönlichen Ausgangssituation und eine nachvollziehbare langfristige Planung. Digitale Anwendungen können diesen Prozess unterstützen. Sie können mögliche Versorgungslücken veranschaulichen, Informationen strukturieren und unterschiedliche Szenarien berechnen. Entscheidend bleibt jedoch die persönliche Einordnung.
Gerade diese Verbindung berücksichtigt die Gesellschaft für Qualitätsprüfung mit der Weiterentwicklung ihres Bankentests „BESTE BANK vor Ort 2027“. Der verstärkte Schwerpunkt Altersvorsorge und der überarbeitete Digital-Check sollen sichtbar machen, wie gut Regionalbanken Verbraucher bereits vor einem persönlichen Gespräch informieren und anschließend bei individuellen Vorsorgeentscheidungen beraten. Die bewährte Betrachtung von Service, Kundenorientierung, Beratungsqualität und Nachbetreuung bleibt dabei erhalten. Damit wird die Altersvorsorge zu einem anschaulichen Beispiel für die gesamte Qualitätskette der modernen Hausbank. Denn eine überzeugende Vorsorgeberatung benötigt digitale Orientierung, eine strukturierte persönliche Analyse und langfristige Begleitung.
Der Leitgedanke lautet: „Heute gut beraten. Morgen gut vorgesorgt.“
Qualität wird zum strategischen Betriebssystem der Bank
Die bisher beschriebenen Entwicklungen führen zu einer grundlegenden Schlussfolgerung. Die Qualität einer Bank darf nicht ausschließlich als Ergebnis einzelner besonders engagierter Mitarbeiter oder isolierter Verbesserungsprojekte verstanden werden. Sie muss systematisch organisiert werden. Dazu gehören klare Verantwortlichkeiten, gemeinsame Qualitätsziele und geeignete Instrumente zur Überprüfung der tatsächlichen Kundenerfahrung. Digitalisierung, Marketing, Service, Vertrieb und persönliche Beratung müssen ein gemeinsames Verständnis davon besitzen, welche Leistungen aus Kundensicht entstehen sollen. Dabei reicht es nicht aus, einzelne Kennzahlen zu optimieren. Eine hohe Zahl digitaler Kontakte sagt noch wenig darüber aus, ob Verbraucher tatsächlich Orientierung erhalten. Eine gute Abschlussquote beantwortet nicht automatisch die Frage, wie verständlich und bedarfsgerecht eine Empfehlung war. Und eine hohe Kundenzufriedenheit nach einem einzelnen Gespräch ersetzt nicht die Betrachtung langfristiger Betreuungsqualität.
Regionalbanken benötigen deshalb ein Qualitätsmanagement, das unterschiedliche Perspektiven miteinander verbindet. Dazu gehören digitale Leistungsfähigkeit, Erreichbarkeit, Beratungsqualität, Nachbetreuung und die Fähigkeit, aus festgestellten Schwachstellen zu lernen. Externe Qualitätsanalysen können einen wichtigen Beitrag leisten, indem sie die tatsächliche Kundenerfahrung aus einer unabhängigen Perspektive betrachten. Der entscheidende Mehrwert solcher Untersuchungen liegt nicht ausschließlich in der Vergabe von Auszeichnungen. Er besteht auch darin, Stärken sichtbar zu machen, Verbesserungspotenziale zu identifizieren und die Weiterentwicklung konkreter Leistungen zu unterstützen. Qualität wird dadurch vom einzelnen Prüfergebnis zu einem fortlaufenden strategischen Lernprozess.
Fünf strategische Prioritäten für Regionalbanken
Aus den zehn Kapiteln des Grundlagenwerks lassen sich fünf übergreifende Handlungsfelder für die strategische Weiterentwicklung regionaler Institute ableiten.
1. Die wichtigsten Kundenfragen und Lebenssituationen identifizieren
Regionalbanken sollten ihre Leistungen stärker an konkreten finanziellen Bedürfnissen ausrichten. Berufseinstieg, Vermögensaufbau, Immobilienerwerb, Altersvorsorge und Vermögensnachfolge bieten zahlreiche Ansatzpunkte für eine langfristig relevante Kundenbeziehung. Dabei geht es darum, die richtigen Fragen zu erkennen und die vorhandene Beratungskompetenz zielgerichtet einzusetzen.
2. Die gesamte Kundenreise systematisch überprüfen
Digitale Sichtbarkeit, Finanzbildung, Service, persönliche Beratung und Nachbetreuung sollten nicht unabhängig voneinander betrachtet werden. Besonders wichtig sind die Übergänge zwischen den einzelnen Kontaktpunkten.
Wo entstehen unnötige Hürden? Welche Informationen müssen mehrfach erfasst werden? Wo verlieren Kunden den Zugang zu einer qualifizierten Unterstützung?
Solche Fragen helfen, Qualität konsequent aus Kundensicht zu beurteilen.
3. Die größten Qualitätslücken gezielt priorisieren
Nicht jede Bank muss gleichzeitig in sämtliche Technologien und Kommunikationskanäle investieren. Entscheidend ist, jene Bereiche zu identifizieren, in denen die größten Unterschiede zwischen Kundenerwartung und tatsächlicher Leistung bestehen. Daraus sollten klare Entwicklungsschwerpunkte abgeleitet werden.
Für eine Bank kann dies die digitale Auffindbarkeit sein. Für eine andere die persönliche Bedarfsermittlung, die Erreichbarkeit oder die Nachbetreuung.
4. Qualitätsentwicklung als Führungsaufgabe verankern
Hochwertige Kundenorientierung entsteht nicht zufällig. Sie benötigt verbindliche Standards, geeignete Kennzahlen, klare Zuständigkeiten und einen kontinuierlichen Lernprozess. Führungskräfte müssen sicherstellen, dass wirtschaftliche Ziele und Qualitätsanforderungen sinnvoll miteinander verbunden werden.
Dabei sollten nicht ausschließlich kurzfristige Vertriebsergebnisse betrachtet werden, sondern auch die langfristige Wirkung auf Kundenbeziehungen.
5. Die tatsächliche Leistungsfähigkeit nachvollziehbar kommunizieren
Eine moderne Hausbank sollte ihre Stärken nicht nur behaupten. Sie muss verständlich machen, worin ihre besondere Kompetenz besteht und welchen konkreten Nutzen Verbraucher daraus ziehen können. Dazu gehören hochwertige Fachinformationen, transparente Leistungen, nachvollziehbare Qualitätsnachweise und ein einfacher Zugang zu weiterführender Beratung.
Gerade im Zeitalter von Suchmaschinen und künstlicher Intelligenz gewinnt diese Fähigkeit an Bedeutung.
Diese fünf Prioritäten zeigen, dass die Bank der Zukunft nicht zwangsläufig immer mehr Einzelmaßnahmen benötigt. Sie benötigt vor allem eine konsequente strategische Ausrichtung auf die Qualität der gesamten Kundenbeziehung.
Was das Qualitätsmodell der modernen Hausbank dazu beiträgt
Das zehnte und abschließende Kapitel des Grundlagenwerks „Qualitätsmodell der modernen Hausbank – Erweiterte Ausgabe 2027“ trägt den Titel: „Die Bank der Zukunft: Qualitätsstrategie, KI und lernende Organisation“.
Es führt die Erkenntnisse der vorangegangenen Kapitel zu einem gemeinsamen Zukunftsmodell zusammen. Im Mittelpunkt steht die Frage, wie Regionalbanken technologische Innovationen nutzen können, ohne ihre besondere Stärke persönlicher und langfristiger Kundenbeziehungen zu verlieren. Das Grundlagenwerk kommt zu dem Ergebnis, dass die Zukunft weder ausschließlich der klassischen Filiale noch einer vollständig digitalisierten Bankbeziehung gehört. Vielmehr spricht vieles für ein hybrides Modell, in dem digitale Leistungsfähigkeit und persönliche Beratung sinnvoll miteinander verbunden werden. Dabei gewinnt die Fähigkeit zur kontinuierlichen Qualitätsentwicklung zunehmend an Bedeutung. Banken müssen die Erwartungen ihrer Kunden verstehen, die eigene Leistung systematisch überprüfen und daraus konkrete Verbesserungen ableiten. Damit wird Qualität zu einem strategischen Führungsinstrument. Die Gesellschaft für Qualitätsprüfung verbindet hierzu Erkenntnisse aus Kundenstudien, digitalen Analysen und praktischen Bankentests. Die verschiedenen Testformate betrachten unterschiedliche Leistungen, ergänzen sich aber in ihrer übergreifenden Zielsetzung: Bankqualität aus Kundensicht sichtbar, nachvollziehbar und vergleichbar zu machen.
Das Grundlagenwerk führt diese Perspektiven zu einer gemeinsamen Systematik zusammen. Es bietet damit einen Orientierungsrahmen für Verbraucher und zugleich eine strategische Grundlage für die Weiterentwicklung moderner Regionalbanken.
Zehn Thesen mit einem gemeinsamen Qualitätsverständnis
Mit diesem Beitrag endet unsere zehnteilige Fachserie „Die moderne Hausbank 2027“. In den vergangenen Beiträgen haben wir unterschiedliche Fragestellungen betrachtet, die gemeinsam das Qualitätsmodell der modernen Hausbank bilden.
Die zehn zentralen Erkenntnisse lassen sich wie folgt zusammenfassen:
1. Hausbankstatus muss immer wieder neu verdient werden.
Nicht die bestehende Kontoverbindung entscheidet über langfristige Relevanz, sondern der tatsächliche Mehrwert bei wichtigen finanziellen Entscheidungen.
2. Gute Beratung schafft Orientierung statt bloßer Produktinformationen.
Je leichter Wissen verfügbar wird, desto wichtiger wird die individuelle Einordnung persönlicher Ziele und Risiken.
3. Qualität benötigt nachvollziehbare Beweise.
Unabhängige Qualitätsanalysen und transparente Ergebnisse unterstützen Verbraucher bei der Auswahl geeigneter Banken.
4. Die digitale Kundenreise beginnt vor dem ersten Bankkontakt.
Suchmaschinen, soziale Medien und KI-gestützte Antwortsysteme verändern, welche Institute überhaupt wahrgenommen werden.
5. Vertrauen entsteht durch konkrete Leistungen.
Transparenz, Verständlichkeit, persönliche Verantwortung und langfristige Verlässlichkeit sind entscheidende Voraussetzungen einer glaubwürdigen Bankbeziehung.
6. Altersvorsorge wird zum Prüfstein ganzheitlicher Beratung.
Nachhaltige Finanzplanung verbindet Vermögensaufbau, Vorsorge, Finanzierung und Absicherung zu einer langfristig tragfähigen Strategie.
7. Finanzbildung muss zu Handlungskompetenz führen.
Wissen besitzt seinen größten Wert, wenn Menschen daraus Orientierung und selbstbestimmte finanzielle Entscheidungen entwickeln können.
8. Die nächste Generation wird zum Zukunftsmaßstab.
Junge Bankkunden erwarten digitale Einfachheit, glaubwürdige Kommunikation und bei wichtigen Entscheidungen persönliche Unterstützung.
9. Kundenorientierung ist eine organisatorische Gesamtleistung.
Nicht einzelne Kontaktpunkte, sondern die gesamte Kundenreise entscheidet über die Qualität einer Bankbeziehung.
10. Die Zukunft gehört lernenden Qualitätsorganisationen.
Technologie schafft dann nachhaltigen Fortschritt, wenn Banken sie zur Verbesserung ihrer gesamten Kundenleistung einsetzen.
Diese zehn Erkenntnisse beschreiben keine voneinander unabhängigen Einzelthemen. Sie bilden gemeinsam einen Orientierungsrahmen für die strategische Entwicklung moderner Hausbanken.
Fazit: Orientierung wird zur neuen Kernleistung der Hausbank
Die Finanzwelt wird in den kommenden Jahren nicht einfacher werden. Neue Technologien, weitere digitale Anbieter, veränderte Kundenbedürfnisse und eine zunehmende Vielfalt finanzieller Informationen werden den Wettbewerb weiter prägen. Gerade deshalb wächst die Bedeutung einer Leistung, die über einzelne Produkte und digitale Funktionen hinausgeht. Menschen benötigen Orientierung. Sie möchten verstehen, welche finanziellen Möglichkeiten bestehen, welche Risiken sie berücksichtigen sollten und welche Entscheidungen zu ihrer persönlichen Lebensplanung passen. Die moderne Hausbank kann diese Aufgabe übernehmen, wenn sie ihre digitale Leistungsfähigkeit mit qualifizierter persönlicher Beratung verbindet. Dafür muss sie ihre Leistungen kontinuierlich weiterentwickeln, ihre Qualität nachvollziehbar machen und langfristige Kundenbeziehungen als zentrale Aufgabe verstehen.
Für Regionalbanken liegt darin eine besondere Zukunftschance. Sie müssen nicht zwangsläufig die größten digitalen Plattformen betreiben oder sämtliche technologischen Entwicklungen als Erste umsetzen. Entscheidend ist, ob sie ihre vorhandenen Stärken konsequent in eine überzeugende Kundenerfahrung übersetzen. Die Zukunft der Hausbank wird deshalb weniger durch die Anzahl neuer Technologien entschieden als durch die Qualität ihrer Anwendung.
Die Bank der Zukunft wird digital gefunden, schafft verständliche Orientierung, ermöglicht persönliche Entscheidungen und begleitet ihre Kunden langfristig. Genau darin liegt das Qualitätsmodell der modernen Hausbank.
Abschluss unserer Fachserie
DIE MODERNE HAUSBANK 2027 – Zehn Thesen für eine neue Qualität im Banking
Mit diesem zehnten Beitrag endet die Fachserie der Gesellschaft für Qualitätsprüfung zum Grundlagenwerk „Qualitätsmodell der modernen Hausbank – Erweiterte Ausgabe 2027“.
Die zehn Veröffentlichungen haben zentrale Entwicklungen der Finanzbranche betrachtet und aus der Perspektive moderner Hausbankqualität eingeordnet. Das Grundlagenwerk führt diese Themen auf rund 60 Buchseiten zusammen und beschreibt ein fünfstufiges Modell aus Sichtbarkeit, Orientierung, Zugang, Entscheidung und Begleitung.
Es verbindet Erkenntnisse aus Kundenstudien, systematischen Qualitätsanalysen und praktischen Bankentests mit aktuellen Entwicklungen rund um Digitalisierung, künstliche Intelligenz, Finanzbildung und die Erwartungen der nächsten Generation. Unser Leitgedanke zum Abschluss: „Digital informieren. Orientierung schaffen. Persönlich vertiefen. Gemeinsam entscheiden. Langfristig begleiten.“
In dieser Verbindung liegt die Zukunft der modernen Hausbank.
Zum Grundlagenwerk „Qualitätsmodell der modernen Hausbank“
Der Beitrag ist Teil einer zehnteiligen Fachserie der Gesellschaft für Qualitätsprüfung. Das Grundlagenwerk „Qualitätsmodell der modernen Hausbank – Ausgabe 2027“ verbindet Erkenntnisse aus Kundenstudien, systematischen Qualitätsanalysen und aktuellen Entwicklungen im Banking. Es beschreibt, wie Sichtbarkeit, Orientierung, Zugang, Entscheidung und langfristige Begleitung zu einem zeitgemäßen Verständnis von Hausbankqualität zusammenwirken.
Herausgeber: Gesellschaft für Qualitätsprüfung mbH, Herrsching am Ammersee.
Hier geht´s zur Landingpage „Qualitätsmodell der modernen Hausbank“.