Wie viel Beratung ein Sparer braucht, hängt von seiner Ausgangslage ab. Das Bundesfinanzministerium sieht das Standarddepot ausdrücklich auch für den Online-Abschluss ohne vorherige Beratung vor. Beratungsbedarf entsteht nach Ansicht der zitierten Marktteilnehmer vor allem dort, wo bereits Verträge existieren, etwa Riester-Verträge, Fondspolicen oder Basisrenten, und wo das Depot mit gesetzlicher Rente, betrieblicher Vorsorge, Wertpapiervermögen und Immobilien zusammenspielen muss.
Besonders folgenreich ist die Entscheidung bei Riester. Nach Angaben des Ministeriums können Sparer den Vertrag mit Bestandsschutz weiterführen, per Erklärung gegenüber dem Anbieter in die neue Förderung wechseln, das Guthaben ohne Rückzahlung bisheriger Zulagen in einen neuen Vertrag übertragen oder den Vertrag ruhen lassen und neu abschließen. Ein Wechsel in die neue Förderung lässt sich nicht rückgängig machen. Auch wer zusätzlich zum Riester-Vertrag einen neuen Vertrag abschließt, verliert den Bestandsschutz des Altvertrags. Basisrenten lassen sich dem Bericht zufolge nicht in einen neuen Altersvorsorgevertrag übertragen.
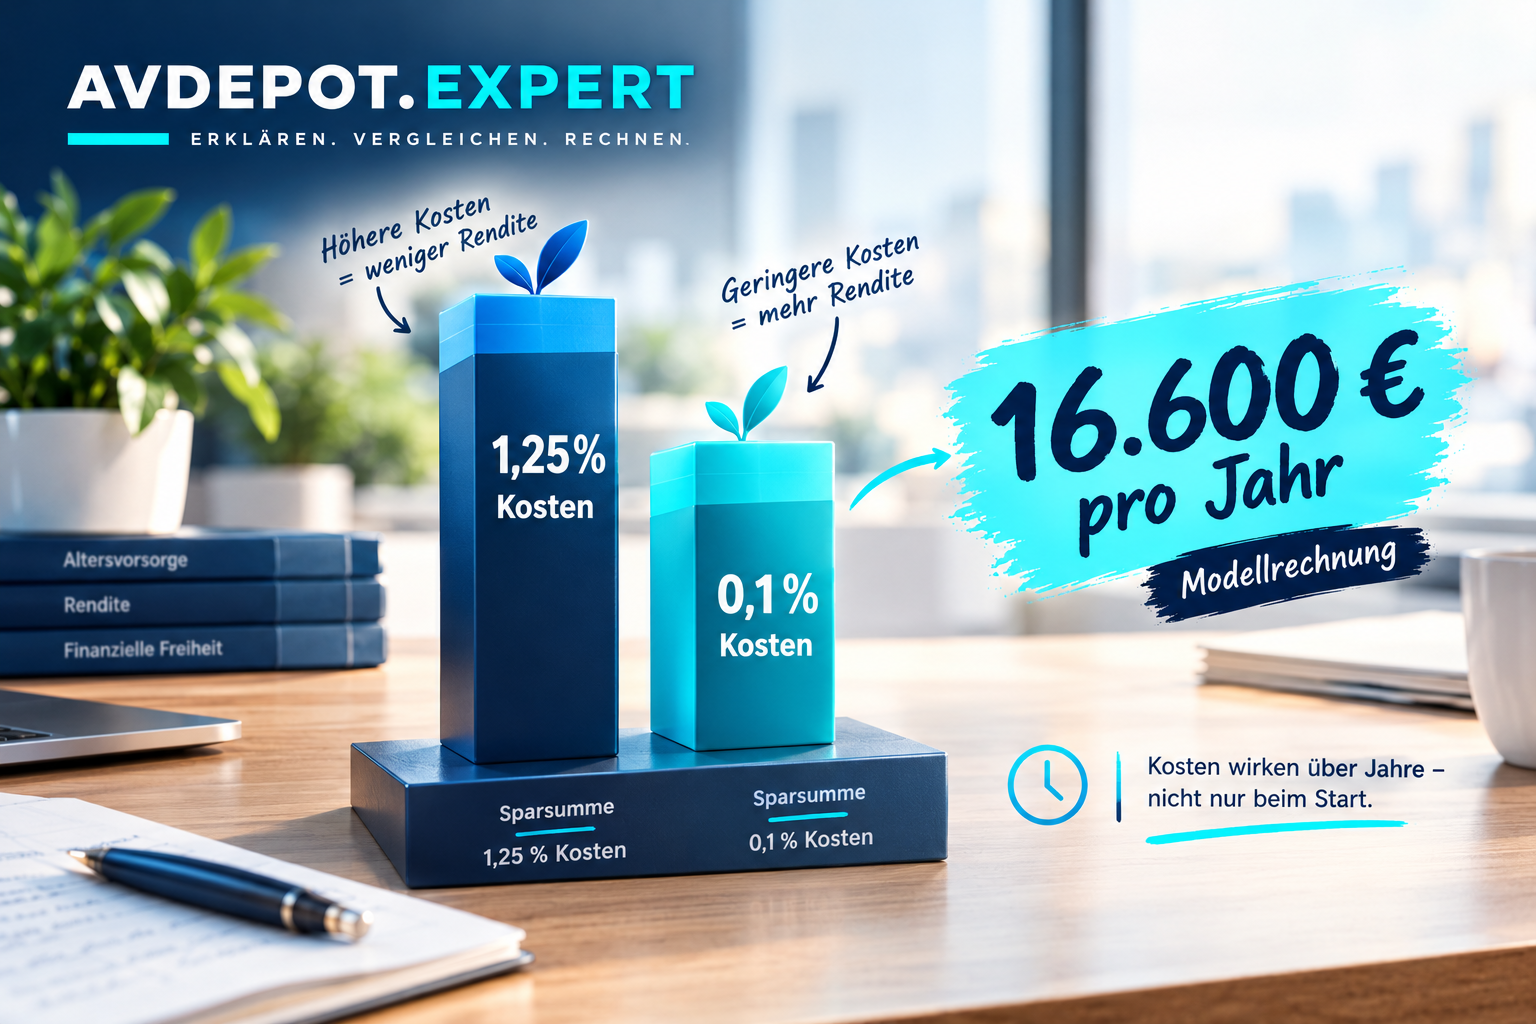
Beim Produktaufbau gehen die Positionen auseinander. Vertreter von Franklin Templeton halten gut gestaltete Lebenszyklusmodelle für potenziell verlässlicher als einen einfachen ETF-Sparplan, weil ein Kurseinbruch kurz vor der Rente das Einkommen im Alter unmittelbar trifft. Im gesetzlichen Standarddepot schichtet das Depot das Kapital vor Rentenbeginn automatisch in den vorsichtigeren von zwei Fonds um. Verbraucherschützer warnen dagegen vor hohen Kosten. Der Verbraucherzentrale Bundesverband rechnete in der Anhörung des Finanzausschusses am 16. März 2026 für ein öffentlich-rechtliches Standardprodukt mit 0,2 Prozent Kosten einen Vermögenszuwachs von 179.823 Euro aus, für ein aktiv vertriebenes Standarddepot mit 1,5 Prozent Kosten 79.807 Euro. Die Differenz geht auf Kosten und Aktienquote zugleich zurück; beschlossen wurde inzwischen ein Kostendeckel von 1,0 statt 1,5 Prozent. Beide Werte sind Modellrechnungen, keine Prognosen.
avdepot.expert ordnet diese Argumente in einem ausführlichen Beitrag ein, ergänzt um Modellrechnungen des Aktuars Robert Bahnsen zur Wirkung der Kosten auf die Extra-Rente: