Weinsberg, 19. Oktober 2026. Wer schon einen ETF-Sparplan besitzt, steht ab 2027 vor einer praktischen Frage: weiter wie bisher sparen oder einen Teil in das Altersvorsorgedepot lenken? Fünf aktuelle Vergleiche, ausgewertet von avdepot.expert, führen übereinstimmend zur Aufteilung der Sparrate als gangbarem Weg.
Für Sparer: Was sich übertragen lässt und was nicht
Der vorhandene ETF-Bestand bleibt, wo er ist: Das Altersvorsorgedepot nimmt keine Anteile aus einem normalen Depot auf. Förderfähig sind allein Beiträge, die neu in den Vertrag fließen. Ein Beispiel liefert iShares: Wer 500 Euro im Monat zurücklegt, kann einen Teil in das geförderte Depot geben und den Rest flexibel anlegen. Nach der Rechnung von avdepot.expert genügen 150 Euro im Monat für die Höchstzulage von 540 Euro, die übrigen 350 Euro blieben frei verfügbar. Bestehendes Riester-Vermögen lässt sich unter bestimmten Voraussetzungen übertragen, dabei können Übertragungskosten entstehen.
Für Berater: Zwei Fragen vor jeder Aufteilung
Nach dem Vergleich von flatex entscheidet zuerst, wie viel Geld sicher für den Ruhestand bestimmt ist. Nur dieser Betrag gehört in das Altersvorsorgedepot, Rücklagen für eine Immobilie oder eine Selbstständigkeit bleiben flexibel. Die zweite Frage gilt der persönlichen Förderung: Die volle Kinderzulage gibt es ab 25 Euro Monatsbeitrag je Kind, die volle Grundzulage erst bei 150 Euro.
Was die Kosten ändern
Das Standarddepot darf im Jahr höchstens ein Prozent Effektivkosten verursachen. Verbreitete Welt-ETFs verlangen laufend etwa 0,14 bis 0,20 Prozent. Scalable Capital will für das Standarddepot nichts berechnen und nur Fondskosten bis 0,15 Prozent weitergeben. Wie sich die Angebote unterscheiden, zeigt der Anbieter-Monitor von avdepot.expert.
Wo die Aufteilung an Grenzen stößt
Greift jemand vor dem Rentenbeginn auf das geförderte Kapital zu, fordert der Staat Zulagen und Steuervorteile grundsätzlich zurück. Das Kapital in einem Betrag frei auszuzahlen, sieht das Modell nicht vor. Eine einmalige größere Summe, zum Beispiel eine Erbschaft, ist im freien Sparplan oft besser aufgehoben.
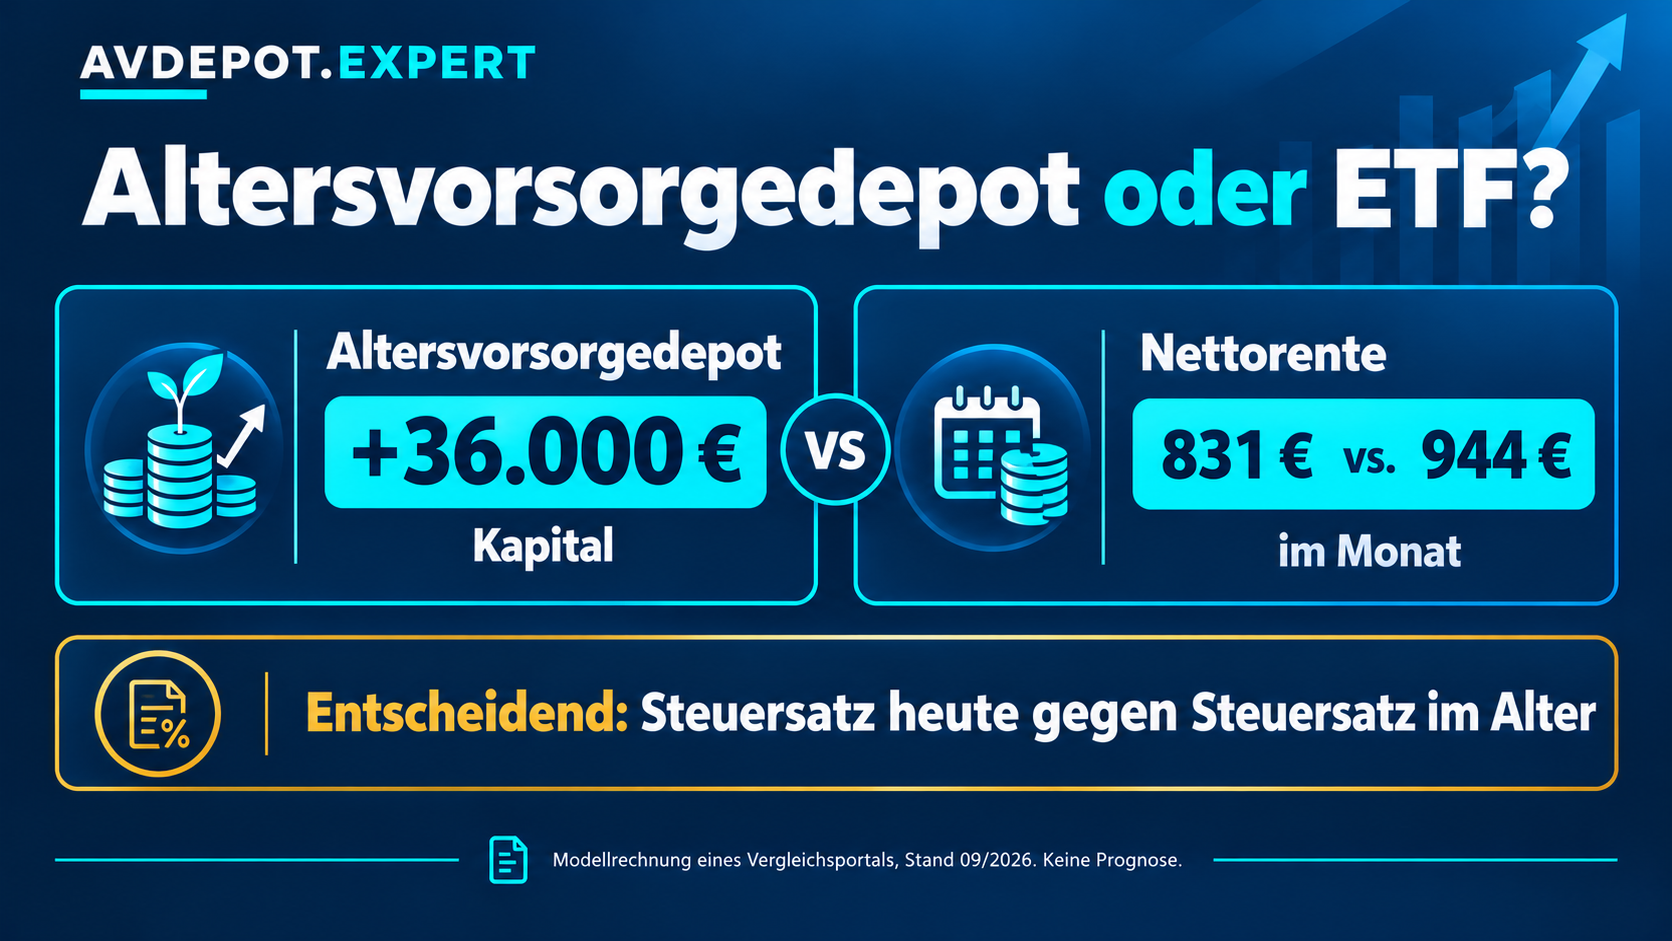
Die Redaktion von avdepot.expert ordnet ein: Ob sich das Altersvorsorgedepot lohnt, hängt weniger an der Zulage als am Steuersatz im Ruhestand, an der Kinderzahl und an der Frage, ob das Geld bis zur Rente entbehrlich ist.
Alle Quellen und Rechenbeispiele: